Як російський олігарх Абрамович за допомогою аудиторської компанії «Делoitte» надурив одразу кілька юрисдикцій заднім числом
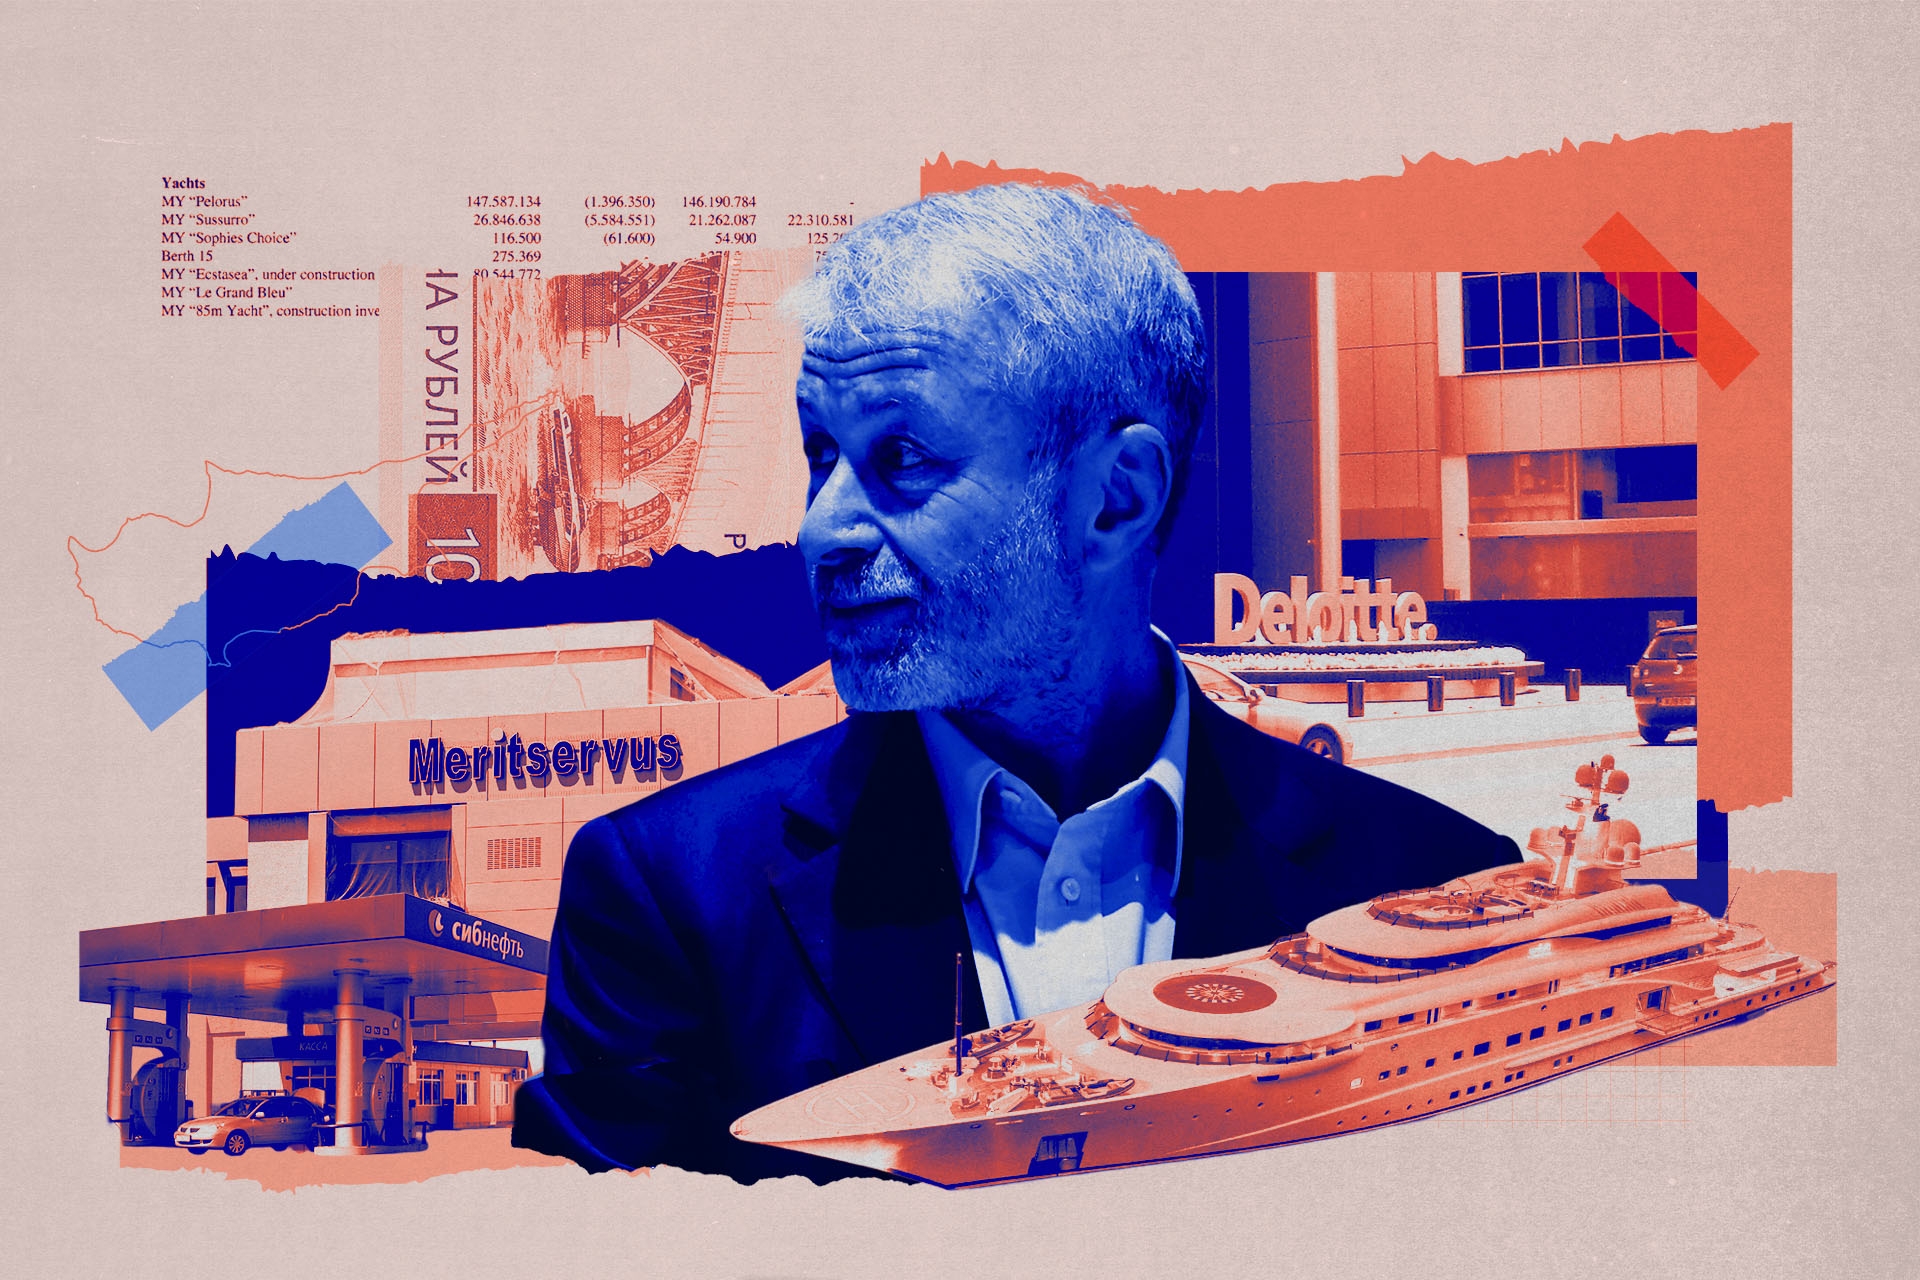
Зі збірки електронних листів випливає, що компанія «Deloitte Cyprus» допомагала фірмам, фактичними власниками яких є Роман Абрамович, у спробах ухилитися від податкових зобов’язань та вимог щодо розкриття інформації шляхом ретроактивного переведення активів на компанії з Британських Віргінських островів із використанням документів із заднім датуванням.
Як свідчать оприлюднені документи, кіпрське представництво міжнародної аудиторської компанії «Делoitte» затвердило документи з датами, введені заднім числом, для компаній, фактичними власниками яких є Роман Абрамович. Це допомогло цим компаніям ретроактивно перевести активи на суму в мільярди доларів з Кіпру на Британські Віргінські острови (БВО) з метою обійти все більш жорсткі закони щодо оподаткування та прозорості.
Аналізуючи багаторічну електронну переписку та фінансові документи, журналісти OCCRP з’ясували, що в середині 2000-х років компанія «Deloitte Cyprus» обговорювала та сприяла здійсненню передачі активів — зокрема банківських вкладів, яхт та елітної нерухомості — у зв’язку з посиленням податкового навантаження та вимог щодо прозорості, що були введені щодо компаній із іноземною власністю та приватних фірм на Кіпрі напередодні вступу країни до Європейського Союзу у 2004 році.
Компанія «Deloitte Cyprus» тісно співпрацювала над цими планами з MeritServus — кіпрським постачальником корпоративних послуг, який наразі перебуває під санкціями Великої Британії і який раніше був підрозділом «Deloitte Cyprus», а у 2005 році був виділений у самостійну компанію.
Ці дві компанії надавали консультації керівному складу Millhouse Capital U.K. Limited — компанії, що управляє активами, які належать Абрамовичу, — та російської компанії Millhouse LLC.
У деяких листах між цими компаніями йдеться про підготовку документів у 2005 році, які б дозволили кіпрській компанії, фактичним власником якої є Абрамович, заявити кіпрським органам влади, що банківські депозити на суму майже 2 млрд доларів, отримані нею від продажу акцій російської нафтової компанії «Сибнефть» у 2003 році, зберігалися від імені компанії з Британських Віргінських островів (БВО), що означало б, що ці кошти не підлягали б такому високому оподаткуванню на Кіпрі. Фінансовий звіт кіпрської компанії за 2005 рік, який отримали журналісти, свідчить про те, що план було реалізовано: у звіті зазначено, що у 2004 році — за рік до підготовки документів із заднім числом — компанія зберігала 870 мільйонів доларів у довірчому управлінні на користь своєї материнської компанії з Британських Віргінських островів.
В іншому випадку, у 2006 році, співробітники «Deloitte Cyprus» засвідчили фінансову звітність за 2003 рік для компанії, зареєстрованої на Кіпрі, фактичним власником якої був Абрамович, щоб створити враження, ніби ця фірма позбулася активів на суму майже 700 мільйонів доларів. У документах зазначалося, що з 2003 року ці активи перебували у власності материнської компанії кіпрської фірми, яка була розташована на Британських Віргінських островах. Насправді ж ці активи перебували у власності кіпрської компанії з 2003 по 2006 рік.
Немає жодних доказів того, що Абрамович «брав участь, санкціонував або знав» про плани щодо підготовки, антидатування чи фальсифікації документів, — заявила юридична фірма, яка представляє Абрамовича, у відповіді на запит OCCRP. Юридична фірма зазначила, що компанії їхнього клієнта «залучали професійні фірми, зокрема Deloitte, … для їх створення, управління та аудиту. На ці фірми покладалися… з метою належного виконання цих завдань відповідно до всіх чинних законодавчих вимог». Вони заперечили, що Абрамович «ухилявся або намагався ухилитися від сплати податків» або «незаконно чи неналежним чином приховував свої активи».
Компанія Deloitte Cyprus заявила, що «діє відповідно до чинного законодавства», але відмовилася надавати додаткові коментарі, зазначивши, що більше не має доступу до листування 20-річної давнини. На запитання, надіслані керівнику відділу комунікацій Deloitte Global, відповіді не надійшло.
Ці висновки з’явилися на тлі того, що Абрамович залишається під слідством з боку властей Джерсі у зв’язку з підозрою у відмиванні грошей, пов’язаних із доходами від продажу «Сибнефті». (Адвокати Абрамовича заявили, що він «заперечує всі звинувачення» і що жодних обвинувачень йому не висунуто.)
Деметріс Іоаннідес, голова та керуючий партнер компанії MeritServus з січня 2005 року, у 2023 році був підданий санкціям урядом Великої Британії за створення «непрозорих офшорних структур», які, як стверджувалося, Абрамович «використовував для приховування» активів на суму майже 1 млрд доларів. Одночасно з цим Великобританія наклала санкції на одну з компаній групи MeritServus — MeritServus HC Limited.
Через своїх адвокатів 83-річний Іоаннідес, який до 2005 року майже два десятиліття обіймав посаду голови компанії «Deloitte Cyprus», відмовився від коментарів, посилаючись на погіршення стану здоров’я.
Алекс Кобем, економіст і виконавчий директор британської організації «Tax Justice Network», висловив думку, що «навмисне створення фальшивих документальних доказів на підтримку позиції, про яку відомо, що вона не відповідає дійсності, та їх подання до податкових органів» може вважатися ухиленням від сплати податків.
«Deloitte та її представництва по всьому світу — це ті, на кого інвестори, а також державні органи можуть покладатися, що цифри, по суті, правдиві», — додав Кобем.
Ознайомившись із коротким викладом оприлюднених доказів, Ендрю Мітчелл, королівський адвокат (KC) з юридичної фірми «33 Chambers», охарактеризував спроби компанії «Deloitte Cyprus», «MeritServus» та «Millhouse» щодо антидатування документів як «відвертий і явний крок, спрямований на ухилення від законного оподаткування активів, які в іншому випадку підлягали б оподаткуванню».
Про розслідування
«Cyprus Confidential» — це триваючий міжнародний спільний розслідувальний проект, що ґрунтується на понад 3,6 мільйонах документів, які потрапили у відкритий доступ від шести різних кіпрських постачальників послуг, зокрема MeritServus.
Організація Distributed Denial of Secrets (DDoS) надала записи MeritServus для OCCRP, Міжнародного консорціуму журналістів-розслідувачів, Paper Trail Media та інших ЗМІ. OCCRP раніше вже висвітлювало діяльність MeritServus, і цей проект є продовженням тієї роботи.
Це розслідування проводиться під керівництвом Бюро журналістських розслідувань у співпраці з виданнями «The Guardian», BBC та CIReN.
Переписування історії
З оприлюднених електронних листів випливає, що керівники компаній Millhouse, MeritServus та Deloitte Cyprus протягом кількох місяців обмінювалися листами щодо податкового рахунку, який мав надійти на адресу зареєстрованої на Кіпрі компанії Kravin Investments Limited.
Компанія «Кравін» була заснована для Абрамовича у 1999 році. Вона входила до групи кіпрських компаній, трастів та банківських рахунків, які компанія «MeritServus» — що на той час ще була підрозділом «Deloitte Cyprus» — створила та адмініструвала для забезпечення бурхливого розвитку міжнародної ділової діяльності Абрамовича на початку 2000-х років.
До 2005 року компанія «Кравін» та десятки інших компаній перебували у власності єдиного кіпрського трасту під назвою «Sara Trust». Абрамович був бенефіціаром цього трасту, а Іоаннідес із компанії «MeritServus» — довіреною особою.
У 2003 році Кравін отримав несподіваний прибуток у розмірі 3 мільярдів доларів після того, як Абрамович продав 20 відсотків акцій російського нафтового гіганта «Сібнефть» іншій російській нафтовій компанії під назвою «ЮКОС». Трохи більше ніж через місяць після того, як почали надходити кошти від «ЮКОС», у день, коли Абрамович придбав футбольний клуб «Челсі», акціонер Кравіна надав значну кредитну лінію материнській компанії клубу.
(Абрамович придбав «Сібнефть» у російської держави в середині 1990-х років за 248 мільйонів доларів після того, як отримав контроль над компанією в результаті аукціону, на якому, за словами судді Вищого суду Англії, пропозиція компанії Абрамовича не мала «жодної реальної конкуренції». Згодом, у вересні 2005 року, він продав свою решту частки в «Сибнефті» російському державному енергетичному конгломерату «Газпром» за 13 мільярдів доларів. Адвокати Абрамовича заявили, що у рішенні Вищого суду «не було встановлено, що будь-який аукціон був корупційним або незаконним», і заперечили, що Абрамович був «учасником незаконних операцій з акціями «Сибнефті»».)
У середині 2005 року компанії «Deloitte Cyprus», «Millhouse» та «MeritServus» розпочали обговорення того, як кошти, перераховані компанією «ЮКОС» Кравіну після продажу акцій «Сибнефті», принесли мільйони доларів у вигляді відсотків. Згідно з проектом фінансової звітності за 2003 рік, станом на 31 грудня 2003 року сума цих коштів становила близько 1,8 млрд доларів.
З листування електронною поштою випливає, що відсотки, отримані за банківськими вкладами Кравіна, оподатковувалися кіпрським податком на прибуток юридичних осіб та новим додатковим збором, який зобов’язував кіпрські компанії, що перебували у власності іноземців, сплачувати податок на відсотки, отримані від пасивного доходу. Це законодавство набуло чинності безпосередньо перед виплатою коштів компанією «Сибнефть» у 2003 році.
З листування електронною поштою, в якому наведено порядок денний зустрічі в Москві в червні 2005 року, випливає, що компанії «Deloitte Cyprus», «MeritServus» та «Millhouse» мали обговорити «податкові ризики та можливі варіанти їх усунення за минулі періоди», а також «розкриття інформації щодо угоди між «Сібнефтью» та «ЮКОСом»».
Потім, у серпні 2005 року, партнер компанії «Deloitte Cyprus» Антоніс Таліотіс надіслав електронного листа Іоаннідесу з компанії «MeritServus», в якому зазначив, що лише за перші шість місяців 2005 року відсотки від доходу Кравіна становили 10 мільйонів доларів. Ці відсотки «будуть оподатковані за ефективною ставкою 15%», — зазначив Іоаннідес, закликаючи до обговорення.
На той час Іоаннідес із «MeritServus» та Наталія Худик із «Millhouse» обговорювали ідею, яку вперше висунув Іоаннідес у 2003 році і яка, за його словами на той час, мала «дозволити уникнути сплати податків». Згідно з пропозицією Іоаннідеса, кошти, що перебували у розпорядженні компанії «Кравін», мали бути виплачені у вигляді проміжних дивідендів її холдинговій компанії на Британських Віргінських островах, де вони не підлягали б оподаткуванню. Після цього «Кравін» погодилася б інвестувати ці дивіденди від імені холдингової компанії.
У листуванні 2005 року, що потрапило в мережу, Іоаннідес докладно описав необхідність створення низки документів, які б створювали враження, ніби Кравін у травні 2003 року виплатив кошти від «Сібнефті» у вигляді дивідендів її акціонеру — компанії Kelvedon Worldwide Limited, ще одній компанії, фактичним власником якої був Абрамович, а управління якою здійснювала компанія MeritServus. Документальний ланцюжок мав би свідчити про те, що Кравін потім зберігав ці кошти від імені Kelvedon.
Адвокати Абрамовича заявили, що він заперечує ухилення від сплати податків. «Якби таку схему запропонували професійні консультанти такого рівня, як «Деллойт», то для компаній, пов’язаних з [Абрамовичем]… було б цілком обґрунтовано покладатися на неї», — зазначили вони.
У листі, надісланому Худику в серпні 2005 року, Іоаннідес зазначив, що ця ідея вже була узгоджена з Таліотісом та іншим партнером «Deloitte Cyprus» — Нікосом Хараламбусом.
«Якщо ви погоджуєтеся, доведеться відповідно внести зміни до фінансової звітності та бухгалтерських записів за 2003 та 2004 роки», — написав Іоаннідес Худику.

Наступного місяця Іоаннідес знову написав Худику, цього разу додавши чернетки листів, які, за його словами, мали бути обміняні між «Келведоном», «МерітСервусом» та Кравіним, причому деякі з них були заднім числом датовані 2003 роком. У цих листах були викладені загальні умови виплати дивідендів компанії «Келведон» у тому році та управління цими коштами компанією «Кравін» з того часу.
Журналістам не вдалося самостійно підтвердити, що ця домовленість була реалізована. Згідно з даними реєстру підприємств Кіпру, у 2003 та 2004 роках фінансова звітність компанії «Кравін» не подавалася.
Однак з оприлюдненого листування випливає, що компанія MeritServus продовжила складати звіти за 2004 та 2005 роки, у яких Кравін, судячи з усього, інформував компанію Kelvedon про результати діяльності її інвестиційних фондів.
Крім того, у фінансовій звітності, яку Кравін подав до реєстру компаній Кіпру за 2005 рік, компанія вказала, що загальна сума податкових відрахувань за 2004 та 2005 роки становила лише 15 000 доларів.
Ці фінансові звіти, які, як свідчать документи, були подані лише через понад десять років — у 2016 році, — були офіційно затверджені Нікосом Хараламбусом, одним із партнерів компанії «Deloitte Cyprus». Згідно з оприлюдненими електронними листами, саме він був одним із тих, хто обговорював і погодив стратегію ретроактивного датування. Хараламбус підписав звіт, у якому підтверджувалося, що звіти «дають правдиве та об’єктивне уявлення про фінансовий стан компанії».
На повідомлення та дзвінки на номер телефону Хараламбуса, який, згідно з його профілем у LinkedIn, залишив компанію «Deloitte», відповіді не надійшло.
Антоніс Таліотіс, який залишався партнером у «Deloitte Cyprus» аж до свого звільнення з компанії на початку цього року, повідомив OCCRP, що відповість через «Deloitte», однак ця аудиторська фірма відмовилася надати будь-які коментарі.
Не було отримано відповіді ні на запитання до Худика, надіслані через Міллхауса в Росії, ні на запитання, надіслані на один із акаунтів Худика в соціальних мережах.
MeritServus під прицілом
Одна з юридичних осіб компанії MeritServus — Meritservus Secretaries Limited — та двоє колишніх співробітників MeritServus є фігурантами кримінальної справи про податкові правопорушення, що розглядається на Кіпрі, разом із компанією BOYM — Blue Ocean Management Limited, яка займається управлінням суперяхтами та раніше перебувала у фактичній власності Абрамовича.
Звинувачення були висунуті після того, як минулого року OCCRP, Бюро журналістських розслідувань та медіа-партнери оприлюднили інформацію про те, що у 2000-х роках компанія «Blue Ocean» створила фіктивний бізнес з оренди суперяхт, очевидно, з метою ухилення від сплати податків. Як з’ясувало OCCRP, управління компанією «Blue Ocean» здійснювала фірма «MeritServus». Директор компанії «Meritservus Secretaries Limited» раніше відмовився надавати коментарі.
У кримінальній справі компанію, що займається будівництвом суперяхт, звинувачують у несплаті податків та нарахованих відсотків на суму понад 26 мільйонів євро. Адвокати Абрамовича заперечили будь-які звинувачення в тому, що він брав участь у «будь-якому ймовірному обмані будь-якого державного органу з метою ухилення від сплати податків, які підлягали сплаті згідно із законом, або з будь-якою іншою метою».
Обвинуваченим висунуто звинувачення, зокрема у несплаті податків та несплаті штрафів за несвоєчасне подання податкових декларацій. Компанії «Blue Ocean» також інкримінується неподання податкових декларацій.
Інститут сертифікованих бухгалтерів Кіпру анулював ліцензії компанії «MeritServus» у зв’язку із санкціями, введеними Великою Британією у 2023 році, а електронні листи, надіслані журналістами на адреси «MeritServus», повернулися як недоставлені.
Приховані об’єкти розкоші
З документів MeritServus також випливає, що компанія «Deloitte Cyprus», «MeritServus» та співробітники «Millhouse» домовилися підготувати документацію, яка б дозволила іншій компанії, фактичним власником якої є Абрамович, не задекларувати у фінансових звітах, поданих до кіпрських органів влади, сотні мільйонів доларів його особистих активів.
У проекті фінансової звітності за 2003 рік кіпрської компанії Amiscan Investments Limited, який міститься у викрадених файлах, зазначено, що компанія володіла низкою елітних активів: кількома яхтами загальною вартістю 354 мільйони доларів, кількома літаками вартістю 142 мільйони доларів та чотирма об’єктами нерухомості у Франції та Великій Британії, оціненими у 127 мільйонів доларів.
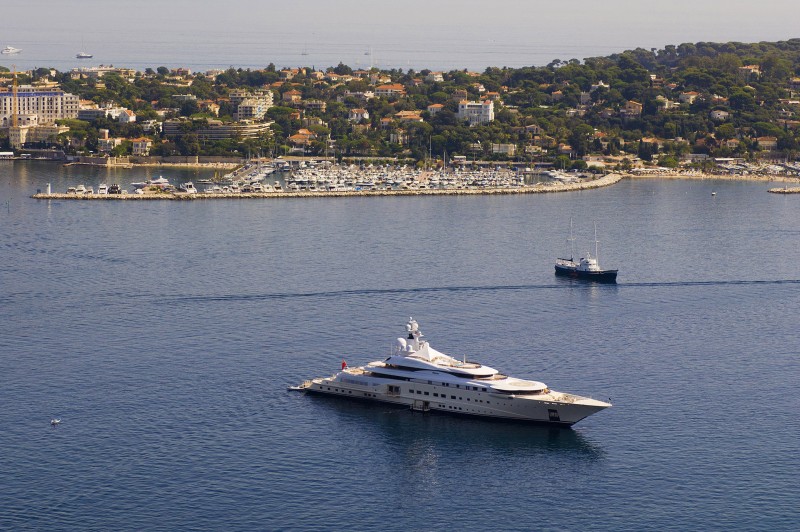
Вид на яхту «Пелорус» у Франції, серпень 2007 року. / Автор: Жіларді Жак/hemis.fr/Hemis через AFP
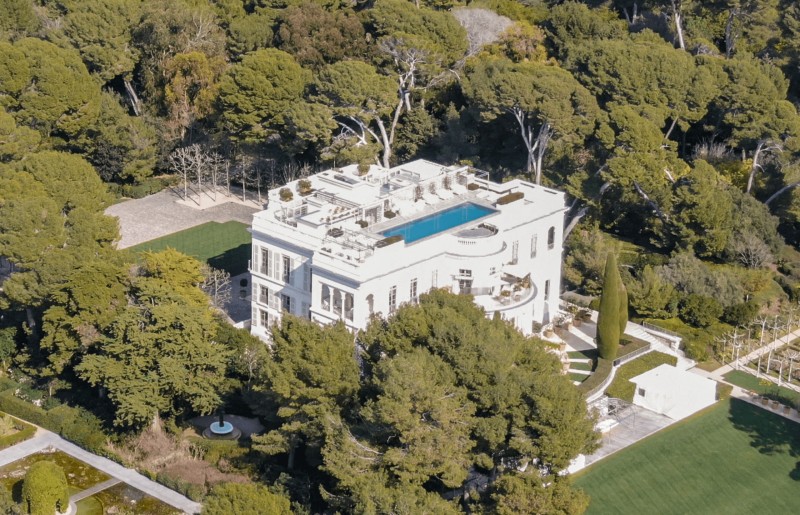
Маєток «Seaside», розташований на Французькій Рив’єрі в місті Антіб, Франція. / Автор: Дімітар Стоянов/Bird.bg
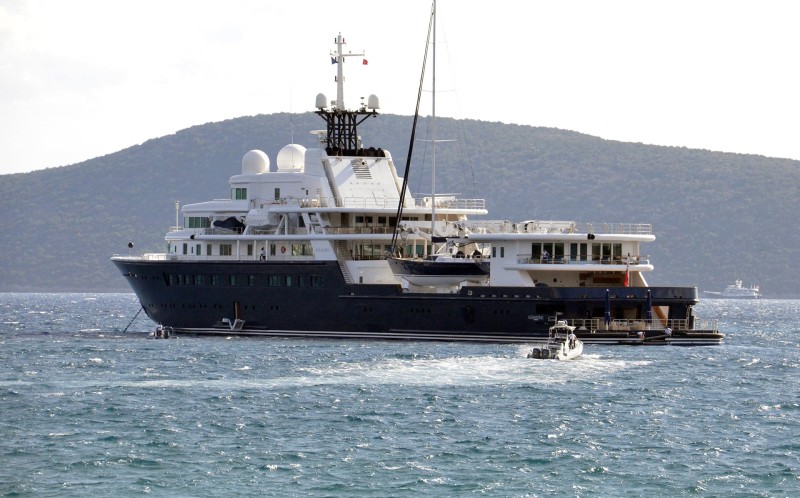
Яхта «Le Grand Bleu» у Муглі, Туреччина, жовтень 2014 року. / Фото: Алі Баллі/Агентство «Анадолу»/«Анадолу» через AFP
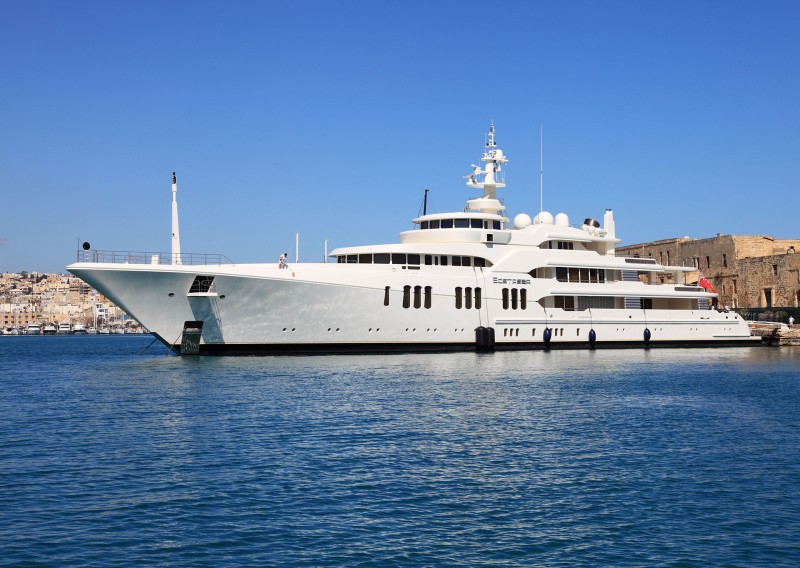
Яхта «Ecstasea» у гавані Валлетти, Мальта, березень 2012 року / Джерело: Washington Imaging/Alamy Stock Photo
Проект фінансової звітності був підготовлений компанією «Deloitte Cyprus» у липні 2005 року, але в жовтні 2005 року в електронному листі від Іоаннідеса з компанії «MeritServus» висловлювалися сумніви щодо декларування активів.
«Фінансова звітність компанії Amiscan, починаючи з 2003 року, подаватиметься до Реєстратора компаній… інформація про приватні активи буде оприлюднена, оскільки ці звіти стануть доступними для громадськості», — написав він у листі до Євгена Тененбаума, тодішнього директора британської фірми Millhouse Capital U.K. Limited, Ірини Панченко, яка на той час була фінансовим радником Абрамовича, та Андре де Корта, штатного юриста Millhouse. «На останньому засіданні ради піклувальників ми розглядали питання, чи не буде розсудливіше не розкривати зазначену вище інформацію, і дійшли з цього приводу консенсусу».

Іоаннідес мав на увазі зміну в законодавстві, введену в 2003 році, згідно з якою приватні компанії, що перебувають у власності іноземців, були зобов’язані оприлюднювати детальну фінансову звітність, чого раніше від них не вимагалося.
Компанії «Deloitte Cyprus», «MeritServus» та співробітники «Millhouse» взялися за створення документації, яка б створювала враження, ніби на початку 2003 року компанія «Amiscan» позбулася своїх дочірніх компаній, що володіли суперяхтами, нерухомістю та іншими розкішними активами Амбрамовича.
(Через своїх адвокатів Тененбаум заперечив, що «незаконно або неналежним чином допомагав пану Абрамовичу приховувати його активи», заявивши, що він не «брав участі, не давав дозволу та не знав про будь-яке неналежне антидатування документів», а також що він «не може пригадати обставини та подробиці цих нібито інцидентів, більшість з яких, як стверджується, відбулися понад 20 років тому». Де Корт відмовився від коментарів. На запитання до Панченка, надіслані через компанію «Мілхаус» у Росії, відповіді не надійшло.)
Згідно з документами, ці дочірні компанії наразі перебувають у власності компанії «Келведон», зареєстрованої на Британських Віргінських островах. Ця компанія не підпадає під дію кіпрського законодавства і не зобов’язана розкривати інформацію про свої активи на Кіпрі.
«Ми всі домовилися про передачу фактичного права власності на акції компаній-власників компанії Kelvedon Worldwide Ltd», — написав Іоаннідес в одному з електронних листів від лютого 2006 року. «Компанія Deloitte вимагає надати їй договори та документи про передачу, щоб завершити аудит компанії Amiscan».
Як свідчать електронні листи, до листопада 2006 року Мілхаус підготував проект договору купівлі-продажу після обговорення його з адвокатом де Кортом. У договорі було вказано дату 4 січня 2003 року для передачі 19 дочірніх компаній, що належали Amiscan, компанії Kelvedon.
Андреас Іоанну, який на той час обіймав посаду менеджера з аудиту в компанії «Deloitte Cyprus», у листі електронною поштою від листопада 2006 року, адресованому співробітнику компанії «Millhouse», зазначив, що ця угода буде «достатньою для того, щоб забезпечити виключення дочірніх компаній з бухгалтерських книг «Amiscan»».
Наступного місяця компанія «Deloitte Cyprus» провела аудит та затвердила фінансову звітність компанії «Amiscan» за 2003 рік. Цього разу вартість активів була вказана як нуль.
У пояснювальній записці зазначалося: «У січні 2003 року Компанія передала за собівартістю всі свої інвестиції в дочірні компанії своїй материнській компанії. Дочірні компанії були зареєстровані на Кіпрі, Британських Віргінських островах, острові Мен та в А.В.В. Аруба і займалися переважно нерухомістю та володінням іншими матеріальними активами».
У електронному листі, надісланому в січні 2007 року Міллхаусу, Іоанну з «Deloitte Cyprus» зазначив, що головним пріоритетом аудиторської фірми було те, щоб компанія «Amiscan» «розкривала у своїх фінансових звітах якомога менше інформації щодо дочірніх компаній».

У податковій декларації компанії Amiscan, завіреній компанією «Deloitte Cyprus» та поданій на Кіпрі у 2007 році за 2003 та 2004 роки, вартість інвестицій компанії за кожен із цих років була вказана як менше ніж 400 кіпрських фунтів (менше ніж 700 доларів).
Прем Сікка, почесний професор бухгалтерського обліку Ессекського та Шеффілдського університетів, ознайомився з документами та зазначив: «Компанії зобов’язані оприлюднювати достовірну та об’єктивну фінансову звітність. А якщо дати транзакцій подаються неправдиво, це не є дотриманням принципу правдивості».
Рейчел Секстон, незалежний член Комітету з аудиту та оцінки ризиків Юридичного департаменту уряду Великої Британії та незалежний невиконавчий директор банку Turicum Private Bank, зазначила, що існують обґрунтовані причини, через які компанія може заднім числом оформляти документи: «Наприклад, якщо передача права власності фактично відбулася, але документи так і не були офіційно підписані, компанія може оформити документ, що зафіксує цю подію, яка вже відбулася».
Однак, за її словами, у випадку з компаніями Абрамовича, схоже, це не так.
«Супровідні документи не слід було б датувати заднім числом, якщо на ті дати відповідні структури та механізми ще не існували, а відповідні рішення не були прийняті. Такі дії можуть розглядатися як шахрайське введення в оману… У документах має бути вказана дата, з якої вони набрали чинності, а підписувати їх слід у день їхнього складання, а не оформлювати так, ніби вони існували раніше, ніж це було насправді. Це може ввести в оману будь-кого, хто перевіряє корпоративну документацію».
Андреас Іоанну, який досі працює в компанії «Deloitte Cyprus», не відповів на запит про коментар.
Фірма «Дoppelganger»
У той самий час, коли точилися розмови про компанію «Amiscan», компанії «MeritServus», «Millhouse» та «Deloitte Cyprus» обмінювалися електронними листами щодо іншої компанії, зареєстрованої на Кіпрі, яка опосередковано володіла активами Абрамовича на суму в мільярди доларів.
Компанія Electus Investments Limited очолювала розгалужену структуру власності. Заснована на Кіпрі в травні 2001 року, вона виступала в ролі «кінцевої холдингової компанії» для всіх активів, фактичним власником яких був траст «Sara Trust» Абрамовича, як свідчить лист компанії «Deloitte Cyprus» до Центрального банку Кіпру від 2002 року.
Це означало, що вона опосередковано володіла десятками компаній, які мали активи на суму в мільярди доларів.
З листування електронною поштою, що відбулося у 2006 році, випливає, що представники компаній MeritServus, Millhouse та Deloitte Cyprus обговорювали те, що довірені особи Сари вирішили не складати детальну фінансову звітність для компанії Electus.
Однак Худик із «Мілхаус» зауважив, що, оскільки над «Electus» не було жодної компанії, належні їй підприємства не можна було перевести під управління «материнської» компанії, на відміну від випадку з «Amiscan».
Здавалося, що Іоаннідес із компанії MeritServus знайшов рішення.
Він висунув Міллхаусу пропозицію щодо ретроактивного переведення активів, що належали компанії «Electus», на фірму з Британських Віргінських островів (BVI) з такою самою назвою, яку він заснував наприкінці 2003 року і на яку не поширюватимуться нові вимоги щодо прозорості на Кіпрі.
Як свідчать електронні листи, це потребуватиме оформлення документів заднім числом.
«Зараз фактичним власником є компанія Electus Cyprus», — написав Іоаннідес у листі, надісланому Худику та іншим керівникам компанії Millhouse у квітні 2006 року. «Тому нам потрібно у листопаді 2003 року передати право фактичного володіння холдинговими компаніями на Британських Віргінських островах компанії Electus BVI.»
Фінансова звітність компанії «Electus» за 2003 рік, подана до кіпрського реєстру підприємств, свідчить про те, що передача активів відбулася.
Ці фінансові звіти, які були завірені компанією «Deloitte Cyprus» і подані до кіпрського реєстру компаній приблизно через 14 років, свідчать про те, що активи на суму в мільярди доларів, які в іншому випадку мали б бути відображені у фінансовій звітності, там не вказані.
У балансі компанії Electus за 2003 рік все ж залишилася зазначена одна-єдина інвестиція — частка в британському філіалі компанії Millhouse, оцінена приблизно в 145 000 доларів. З оприлюднених електронних листів випливає, що цю конкретну деталь фінансової історії Electus просто не можна було переписати.
Худик із компанії «Millhouse» спочатку запропонував, що можна було б ліквідувати кіпрську компанію, але з’ясував, що в перевірених та опублікованих фінансових звітах її дочірньої компанії, зареєстрованої у Великій Британії, — Millhouse Capital UK Limited — компанія Electus, що базується на Кіпрі, вже була зазначена як її «безпосередня та кінцева материнська компанія» у 2003 та 2004 роках, що залишило постійний публічний запис, який доводить, що британська фірма належала кіпрській компанії, а не компанії з Британських Віргінських островів.
Худик висловив думку, що згадка про кіпрську компанію «Electus» у реєстраційних документах британських компаній ускладнить можливість ретроактивно стверджувати, що британське відділення «Millhouse» весь час перебувало у власності компанії «Electus», зареєстрованої на Британських Віргінських островах.
В одному з електронних листів Іоаннідес запропонував просто зробити вигляд, що запис британської компанії, в якому Electus зазначено як кіпрську компанію, був лише помилкою — або ж сподіватися, що ніхто ніколи не помітить цієї невідповідності.
Однак електронний лист від Іоаннідеса, надісланий пізніше того ж року, свідчить про те, що вони вирішили офіційно залишити британську дочірню компанію під управлінням кіпрської «Electus». «Було вирішено продовжувати діяти таким чином, оскільки вже було оприлюднено, що [Electus Cyprus] є материнською компанією», — написав він у жовтні 2006 року.
Автори: Том Стокс, OCCRP; Саймон Лок, Бюро журналістських розслідувань; Андреас Косма, CIReN; Кіріакос Піерідіс, CIReN
Джерело: OCCRP